Facturation électronique en restauration : le guide pratique des obligations
Café du coin, brasserie familiale ou grande enseigne : aucun établissement n’échappe à la réforme de la facturation électronique. Et si la perspective d’un nouveau cadre réglementaire peut inquiéter, bonne nouvelle : bien préparée, cette transition se fait sans accroc, et simplifie même le quotidien de tout restaurateur. Dans ce guide, vous trouverez les obligations à connaître, les dates clés, le cas concret des notes de frais et les outils adaptés pour aborder ce changement sereinement.
Ce qu'il faut retenir
Pas le temps de tout lire ? Voici l’essentiel de la réforme pour votre restaurant :
- Réception obligatoire dès le 1er septembre 2026 : tous les restaurants, quelle que soit leur taille, devront pouvoir recevoir des factures électroniques.
- Émission échelonnée : dès 2026 pour les grandes entreprises et ETI, en 2027 pour les TPE, PME et micro-entreprises.
- Tickets et additions aux particuliers relèvent de l’e-reporting, pas de la facture électronique classique.
- Choisir une plateforme agréée pour transmettre et recevoir vos données en toute conformité.
- Adapter votre logiciel de caisse pour qu’il dialogue avec cette plateforme.
- Former vos équipes : la réforme implique de nouveaux réflexes au quotidien, en salle comme en cuisine.
Facturation électronique pour un restaurant : qu’est-ce qui devient obligatoire en 2026 ?
Commençons par le commencement : qu’appelle-t-on exactement une facture électronique ? Contrairement à une idée reçue, ce n’est pas un simple PDF envoyé par mail à votre expert-comptable ou à un fournisseur. L’administration fiscale est d’ailleurs très claire sur ce point : au sens de l’article 289 bis du Code général des impôts (CGI), une facture électronique est un fichier structuré, exploitable automatiquement par les systèmes informatiques, qui transite obligatoirement par une plateforme agréée. Autrement dit, le document doit pouvoir être lu, traité et contrôlé sans ressaisie manuelle.
Le calendrier, maintenant. Il tient en deux dates à retenir. D’abord, le 1er septembre 2026 : à partir de cette date, tous les restaurants, bars et cafés, sans exception de taille, doivent être en capacité de recevoir des factures électroniques. Concrètement, si vous travaillez avec de grands fournisseurs ou grossistes, ils basculeront vers ce format dès cette échéance. Côté émission, le rythme est plus progressif : les grandes entreprises et ETI s’y mettent dès 2026, tandis que les TPE, PME et micro-entreprises, soit la grande majorité des établissements de restauration, auront jusqu’au 1er septembre 2027.
Pour respecter cette obligation de facturation électronique, deux options s’offrent à vous : passer par le Portail Public de Facturation (PPF), géré par l’État, ou choisir une plateforme de dématérialisation partenaire (PDP), un prestataire privé agréé. Ces plateformes ont un rôle clé : elles transmettent la facture au bon destinataire, garantissent l’intégrité des données et envoient automatiquement les informations essentielles (montants, TVA, identité des parties) à l’administration fiscale.
Pourquoi un tel chantier ? Selon l’UMIH et les services de Bercy, l’objectif poursuivi est double : lutter plus efficacement contre la fraude à la TVA et simplifier la vie des entreprises grâce au préremplissage progressif des déclarations. À terme, c’est donc moins de paperasse pour vous, à condition d’avoir anticipé le virage. Pour aller plus loin sur les enjeux et les démarches de mise en conformité, notre dossier complet sur la Facturation électronique détaille chaque étape du processus.
Qui est concerné par l’obligation de facturation électronique dans le secteur de la restauration ?
Bonne nouvelle, c’est simple à retenir : si vous êtes assujetti à la TVA, vous êtes concerné. Un food-truck qui vend trois formules le midi et une grande franchise avec vingt établissements logent exactement à la même enseigne. Taille, statut juridique, chiffre d’affaires : rien de tout cela ne vous met à l’abri de la réforme. Seul le calendrier d’application varie selon la taille de votre structure.
Ceci dit, tous les restaurateurs ne vivront pas la réforme de la même façon, et c’est là qu’il faut distinguer deux mécanismes bien différents.
L’e-invoicing, d’abord, concerne les factures électroniques échangées entre professionnels assujettis à la TVA en France : c’est la facturation B2B classique, celle que vous recevez de vos grossistes ou que vous émettez à un client entreprise. L’e-reporting, lui, s’applique à tout le reste : vos ventes à des particuliers, mais aussi certaines opérations à l’export ou avec des entités non assujetties. Dans ce cas, ce ne sont pas les factures elles-mêmes qui transitent, mais des données de transaction (montants, nature des ventes) et des données de paiement, transmises périodiquement à l’administration via votre plateforme agréée.
Et c’est précisément là que la restauration a une spécificité à connaître : votre activité est très majoritairement tournée vers le B2C. La grande majorité de vos additions concernent des particuliers, pas des professionnels. Concrètement, cela signifie que l’essentiel de vos ventes quotidiennes relèvera de l’e-reporting, et non de l’e-invoicing.
Prenons un exemple simple : un service du midi dans votre établissement. Sur quinze couverts, treize sont des particuliers venus déjeuner entre collègues ou en famille : ces ventes alimentent l’e-reporting, sans facture individuelle à transmettre sur une plateforme. Les deux derniers couverts, en revanche, sont des clients professionnels qui demandent une facture à leur nom pour un repas d’affaires : cette transaction-là relève bien de l’e-invoicing.
Pour y voir plus clair, voici un comparatif simple des deux obligations :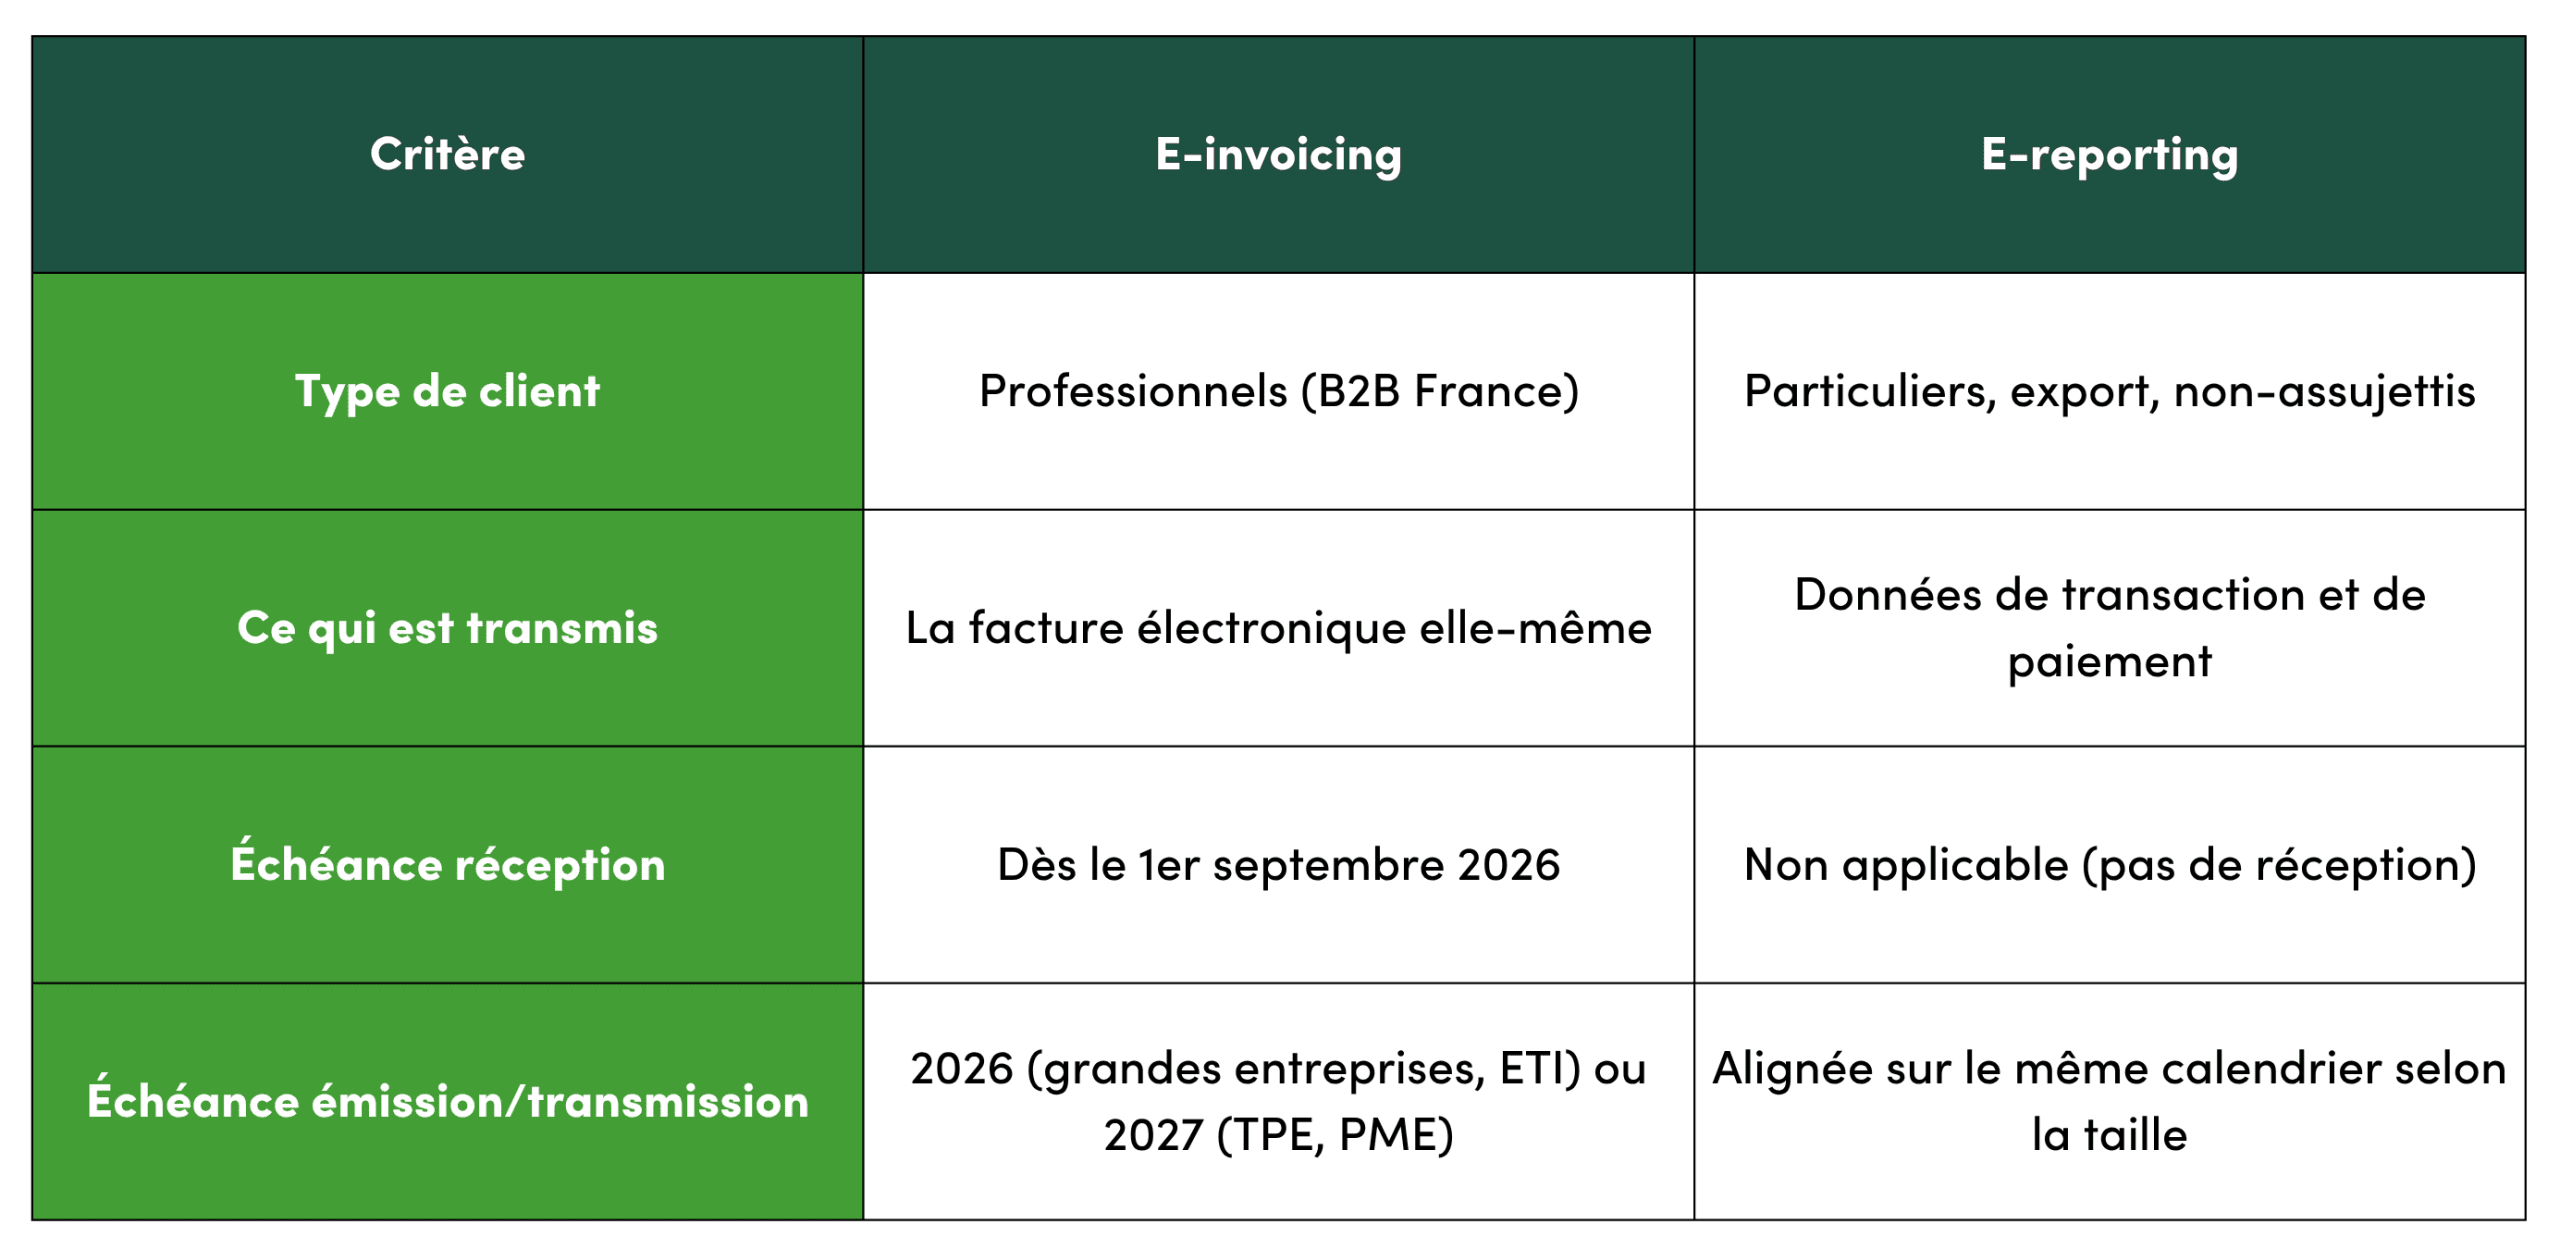
En clair : vous gardez vos tickets de caisse pour vos clients particuliers, mais vous devrez être capable d’émettre une vraie facture électronique dès qu’un professionnel vous la demande.
Facture restaurant et note de frais : exemples et cas de figure à connaître
Toute note de restaurant inférieure à 150 € HT bénéficie d’une tolérance : un simple ticket de caisse avec les mentions obligatoires suffit. Mais dès que l’addition dépasse ce seuil, impossible d’y couper : une facture complète s’impose, avec l’ensemble des mentions légales. Cette règle, directement issue de la fiche pratique d’impots.gouv.fr dédiée aux frais de restauration des salariés, distingue en réalité trois situations bien précises, que vous soyez une franchise ou un restaurant indépendant.
Voici comment s’articulent ces trois cas de figure, du simple ticket à la facture en bonne et due forme :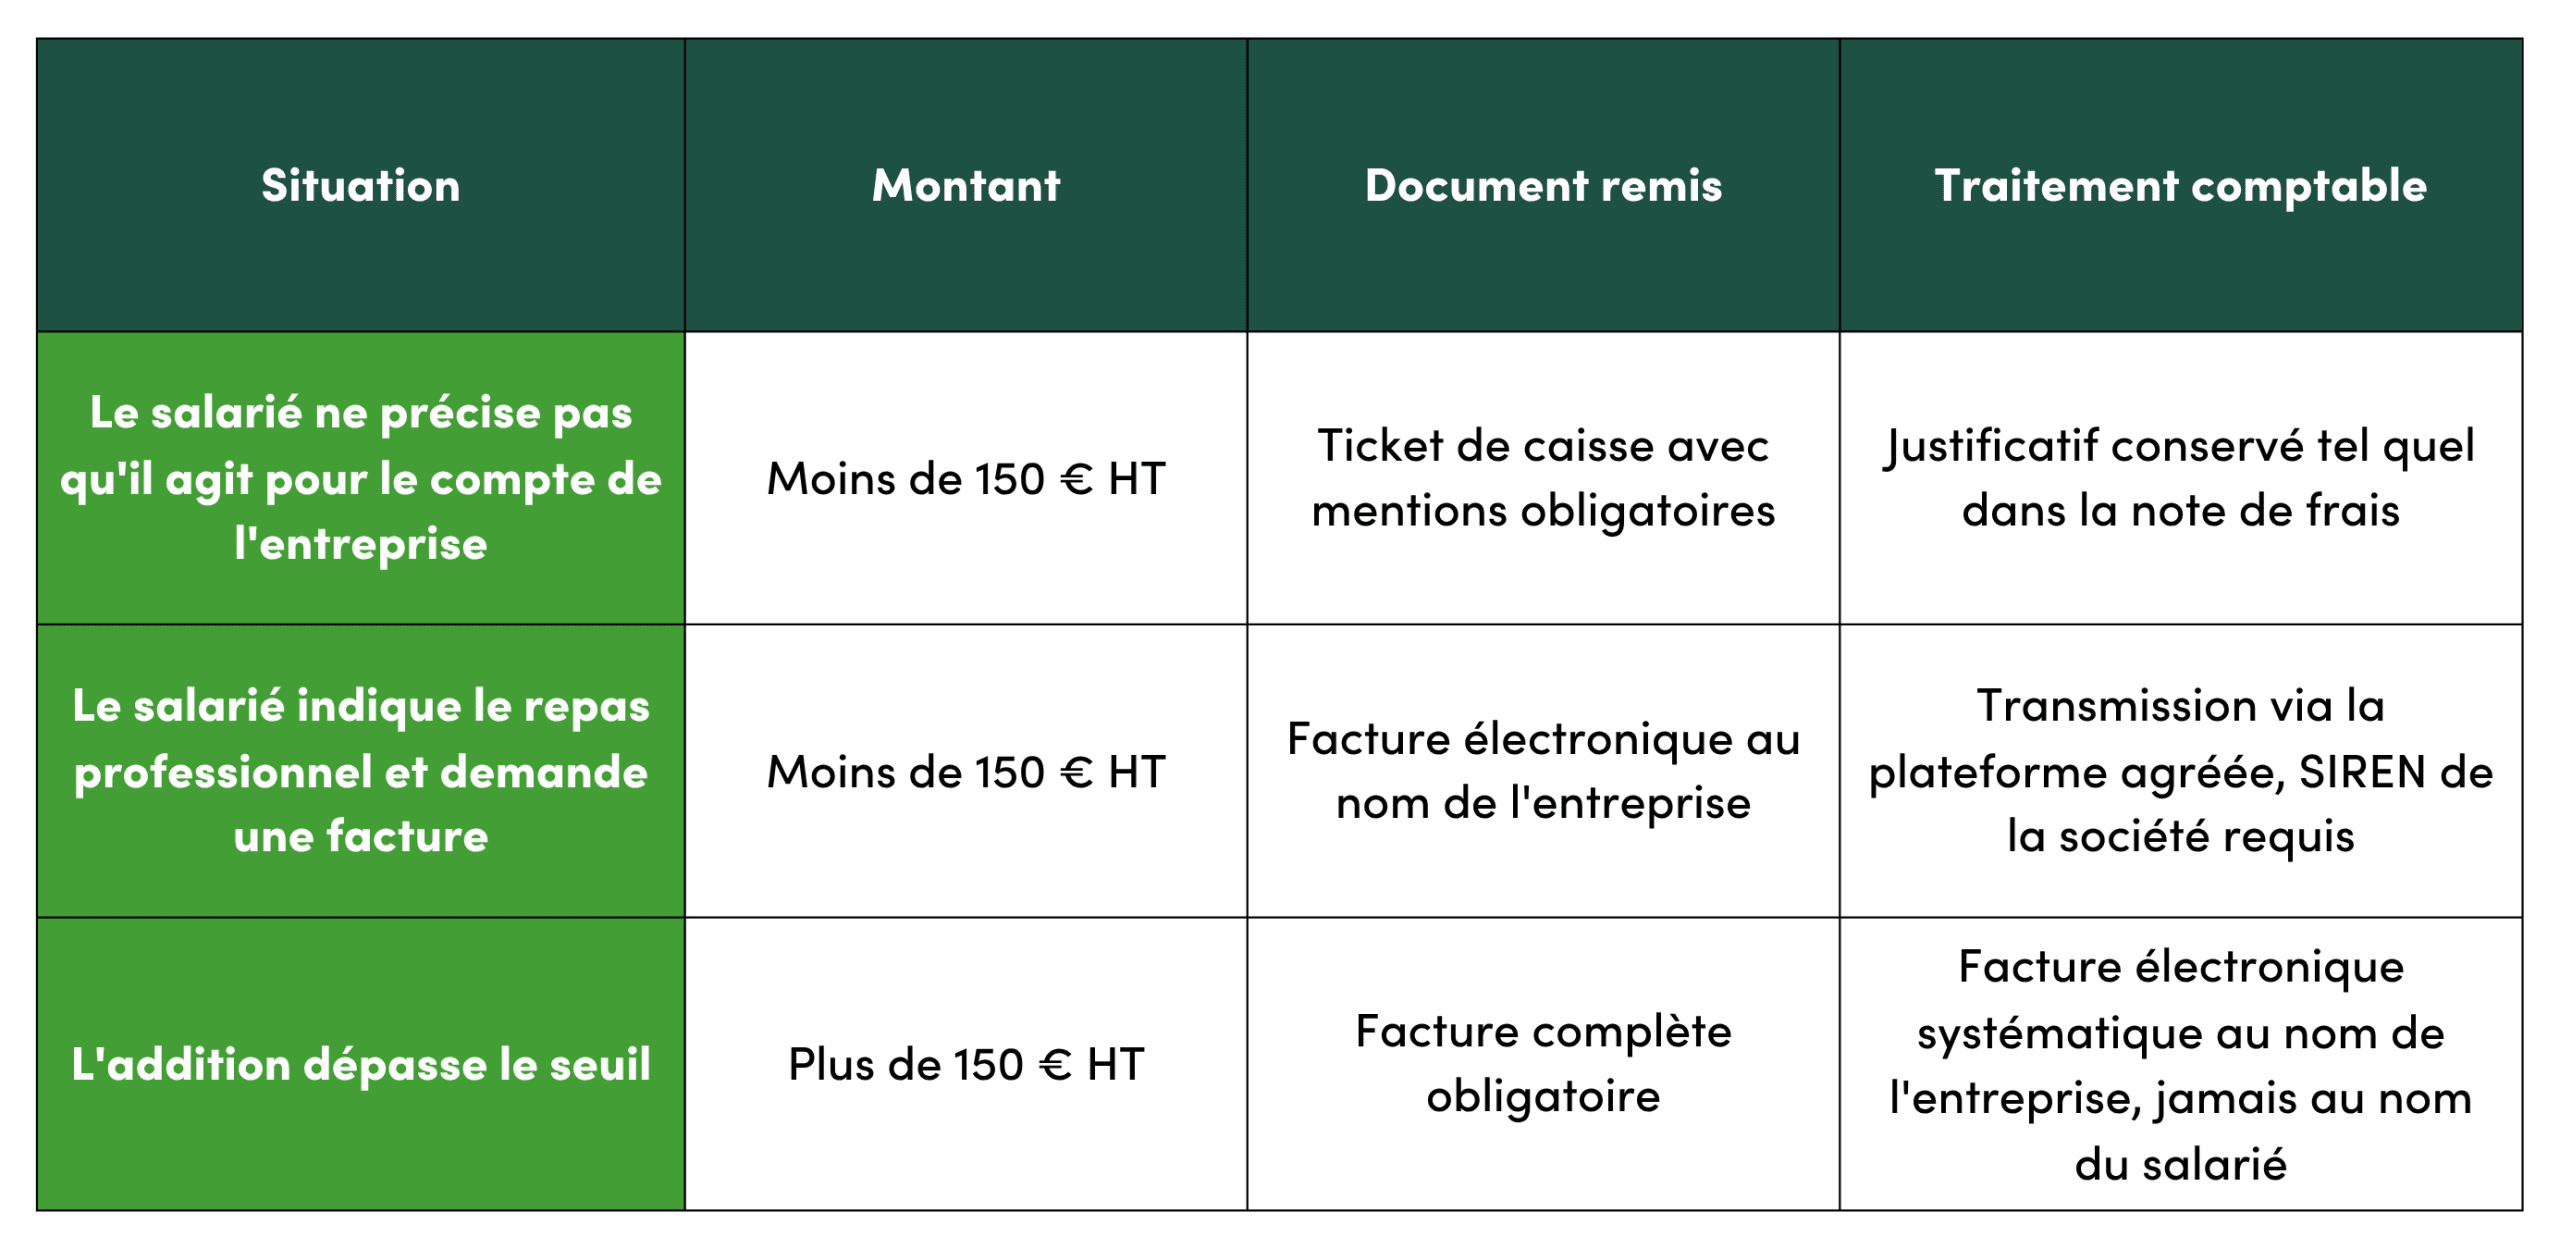
Prenons un exemple concret. Un commercial déjeune avec un client pour 180 € HT. Il règle l’addition avec sa carte personnelle, puis vous transmet son ticket de caisse pour se faire rembourser via sa note de frais. Problème : à ce montant, seule une facture électronique émise au nom de l’entreprise est recevable, pas un simple ticket. Si vous enregistrez la dépense sans réclamer la facture correspondante, vous risquez une double comptabilisation le jour où le restaurateur transmet, de son côté, la facture à votre plateforme. La dépense se retrouve comptée deux fois, avec une TVA mal imputée à la clé.
Le réflexe à adopter avec vos équipes est simple : dès que l’addition s’approche ou dépasse 150 € HT, demandez systématiquement la facture au moment du paiement, en communiquant le SIREN de l’entreprise. Vous évitez ainsi les régularisations tardives, les factures introuvables une fois la note de frais clôturée, et les erreurs de rapprochement comptable. Autre bon réflexe : informez vos salariés en amont, la facture électronique devenant progressivement l’unique justificatif recevable par l’administration fiscale.
Quel est le meilleur logiciel de facturation pour votre restaurant ?
La question revient sans cesse, et la réponse va peut-être vous surprendre : il n’existe pas un seul « meilleur logiciel » universel. Le bon choix dépend de votre taille, de votre caisse actuelle et de vos flux fournisseurs. En revanche, certains critères sont incontournables, quelle que soit la solution retenue.
Premier réflexe : vérifier que l’outil passe par une plateforme agréée par la DGFiP, Portail Public de Facturation ou plateforme de dématérialisation partenaire. Sans cet agrément, pas de conformité possible. Deuxième point de vigilance : la compatibilité avec votre logiciel de caisse. Depuis la généralisation de la certification NF525 (ou LNE), votre caisse enregistreuse n’est plus un simple outil d’encaissement : elle devient le premier maillon de la chaîne fiscale, celui qui alimente des données fiables et structurées tout au long du cycle de facturation.
Troisième critère, plus technique mais essentiel : les formats acceptés. Une solution de facturation électronique sérieuse doit générer du Factur-X (PDF lisible associé à des données XML), de l’UBL ou du CII. Rassurez-vous, vous n’aurez pas à choisir vous-même : les plateformes agréées convertissent automatiquement d’un format à l’autre selon les besoins de votre destinataire.
Avant de signer quoi que ce soit, posez-vous la bonne question : une simple mise à jour de votre outil actuel suffit-elle, ou faut-il basculer vers une nouvelle solution ? Beaucoup d’éditeurs de caisse proposent déjà des modules complémentaires. Changer de système entraîne un coût et un temps d’adaptation qu’il vaut mieux anticiper si on peut l’éviter.
Au-delà de la conformité pure, certaines fonctionnalités font vraiment la différence au quotidien :
- Récupération automatique des factures fournisseurs : fini la saisie manuelle, les données sont extraites et intégrées directement à votre comptabilité.
- Suivi en temps réel des factures émises, reçues et des paiements associés.
- Gestion multisites si vous exploitez plusieurs établissements, avec une vision consolidée et des droits d’accès différenciés.
- Archivage sécurisé conforme aux exigences légales de conservation.
Pour y voir clair, rien ne vaut un échange avec votre expert-comptable : il connaît vos volumes, vos contraintes et pourra orienter vers un éditeur réellement agréé plutôt qu’une simple promesse marketing. C’est un investissement de temps qui vous évitera bien des déconvenues une fois la réforme pleinement appliquée.
Monter en compétences face à la réforme : vous former ou renforcer vos équipes
La facturation électronique ne s’improvise pas. Elle demande de nouvelles compétences administratives et comptables, autant en salle qu’à la direction d’établissement : paramétrage du logiciel de caisse, suivi des factures en temps réel, dialogue plus technique avec l’expert-comptable. Autant de savoir-faire qui deviennent incontournables dans la restauration.
Découvrez la formation Adjoint(e) de direction Hôtellerie - Restauration !
Vous souhaitez évoluer vers un poste à responsabilités ? La formation Adjoint(e) de direction hôtellerie-restauration d’ifocop permet justement de maîtriser la gestion administrative, la facturation et le pilotage opérationnel d’un établissement. De quoi aborder cette réforme, et bien d’autres enjeux de gestion, avec les bons réflexes.

Vous dirigez un restaurant et cherchez à muscler votre équipe sur ces sujets ? Accueillir un apprenant en formation Adjoint(e) de direction hôtellerie-restauration peut être une réponse concrète : vous bénéficiez d’un renfort opérationnel, formé aux outils actuels, pendant qu’il se professionnalise sur le terrain.
FAQ : vos questions sur la facturation électronique en restauration
Un simple PDF envoyé par mail est-il une facture électronique ?
(ouvrir) (fermer)Non, et c’est une confusion fréquente. Un PDF transmis par mail reste une facture papier dématérialisée, pas une facture électronique au sens de la réforme. Pour être conforme, le document doit transiter par une plateforme agréée sous un format structuré (Factur-X, UBL). Sans ce canal, l’obligation de facturation électronique n’est tout simplement pas respectée.
Mes tickets de caisse et additions aux particuliers sont-ils concernés ?
(ouvrir) (fermer)Non, pas directement. Les tickets et additions remis à vos clients particuliers relèvent de l’e-reporting : vous transmettez les données de vente à l’administration, mais vous n’émettez pas de facture électronique à proprement parler. Cette distinction B2C/B2B est essentielle à retenir pour éviter toute confusion dans vos obligations quotidiennes.
Quelles sanctions en cas de non-conformité à la réforme ?
(ouvrir) (fermer)La loi de finances 2026 a durci le ton : une facture non émise électroniquement expose à une amende de 50 € (plafonnée à 15 000 € par an), et le non-raccordement à une plateforme agréée entraîne des sanctions financières. Mieux vaut anticiper que régulariser dans l’urgence.
Les micro-entrepreneurs de la restauration sont-ils concernés ?
(ouvrir) (fermer)Oui, tous les micro-entrepreneurs assujettis à la TVA sont concernés, même les food-trucks ou petites structures. Ils devront pouvoir recevoir des factures électroniques dès le 1er septembre 2026, puis en émettre eux-mêmes à partir du 1er septembre 2027. Un délai bienvenu pour s’organiser sans précipitation.
Combien coûte le passage à la facture électronique ?
(ouvrir) (fermer)Difficile de donner un chiffre unique : tout dépend de la plateforme choisie et de votre logiciel de caisse actuel. Une simple mise à jour peut suffire pour certains établissements, tandis que d’autres devront investir dans une nouvelle solution. Le mieux reste de comparer les offres avec votre expert-comptable avant de trancher.